Depuis des décennies, le Québec a choisi un État plus présent que dans la plupart des juridictions nord-américaines. Davantage de dépenses publiques, une fiscalité plus lourde, des services publics plus étendus et une intervention gouvernementale importante dans l’économie font partie intégrante du modèle québécois.
La question n’est pas de savoir si l’État est utile. Il l’est. Aucun marché moderne ne fonctionne sans sécurité, justice, infrastructures, protection des droits de propriété et institutions stables.
La vraie question est plutôt celle-ci :
Existe-t-il une taille de l’État au-delà de laquelle son expansion cesse de favoriser la prospérité et commence au contraire à lui nuire?
C’est précisément l’hypothèse derrière ce qu’on appelle la courbe d’Armey.
Grâce à notre base comparative des 50 États américains et des 10 provinces canadiennes, nous pouvons maintenant commencer à tester cette hypothèse avec des données nord-américaines plutôt qu’avec des intuitions.
En bref
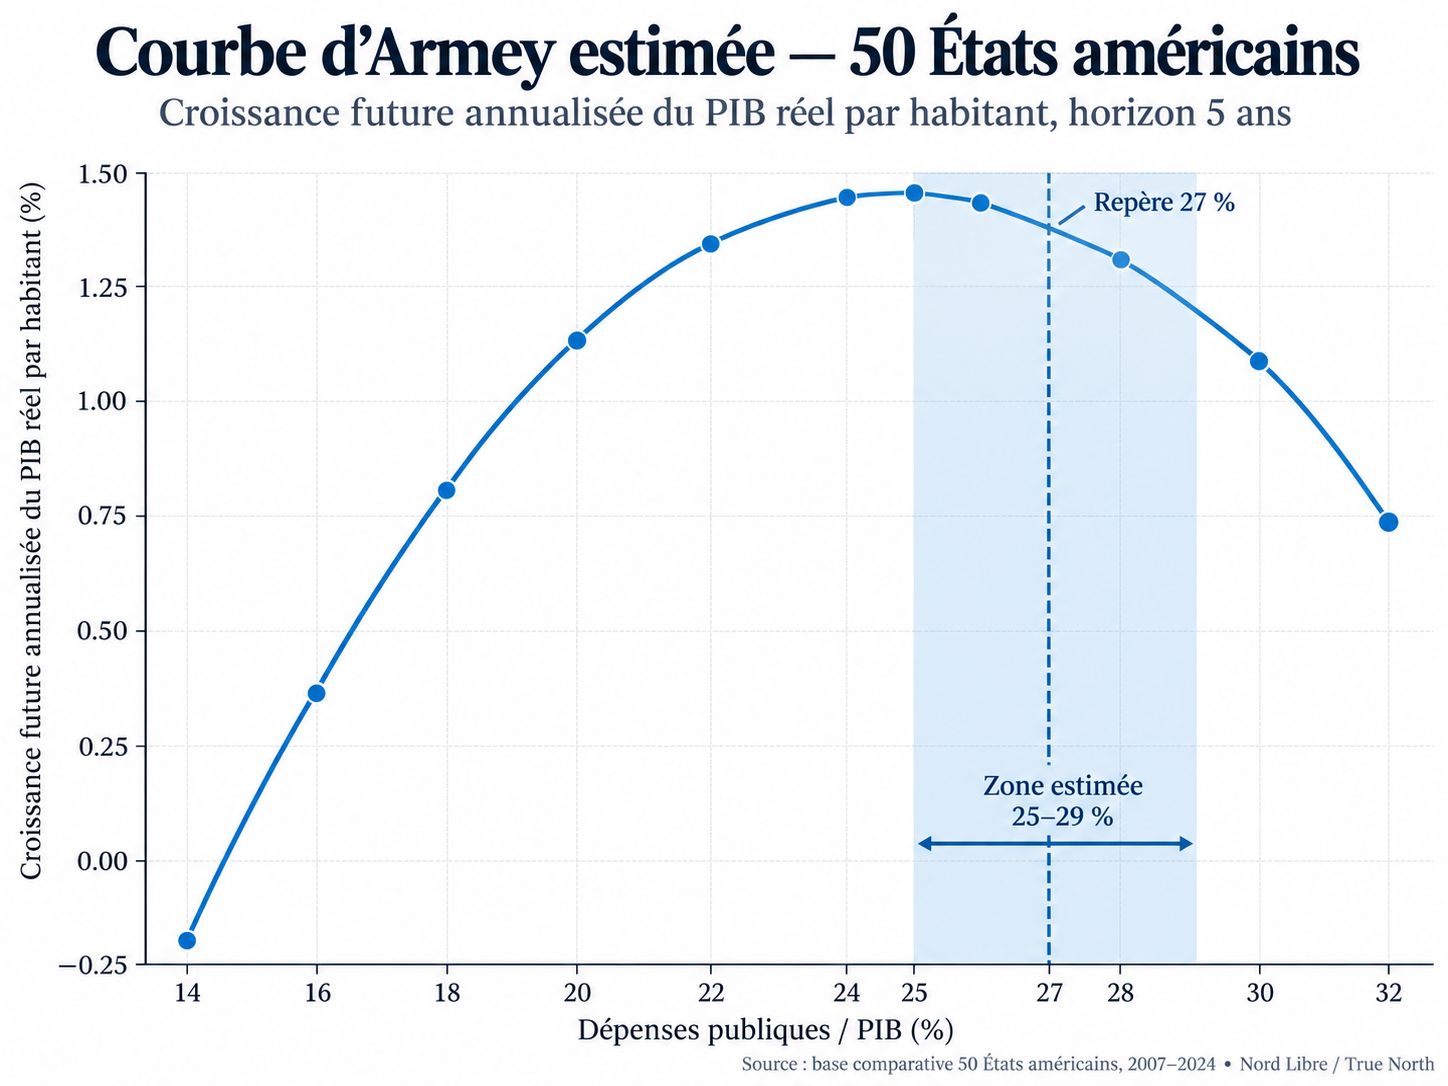
- Dans les 50 États américains, la zone de retournement estimée se situe généralement autour de 25 à 29 % du PIB en dépenses publiques.
- Au-delà de cette zone, des dépenses plus élevées sont associées à une croissance future plus faible.
- La productivité et la fiscalité élevée donnent des signaux allant généralement dans la même direction.
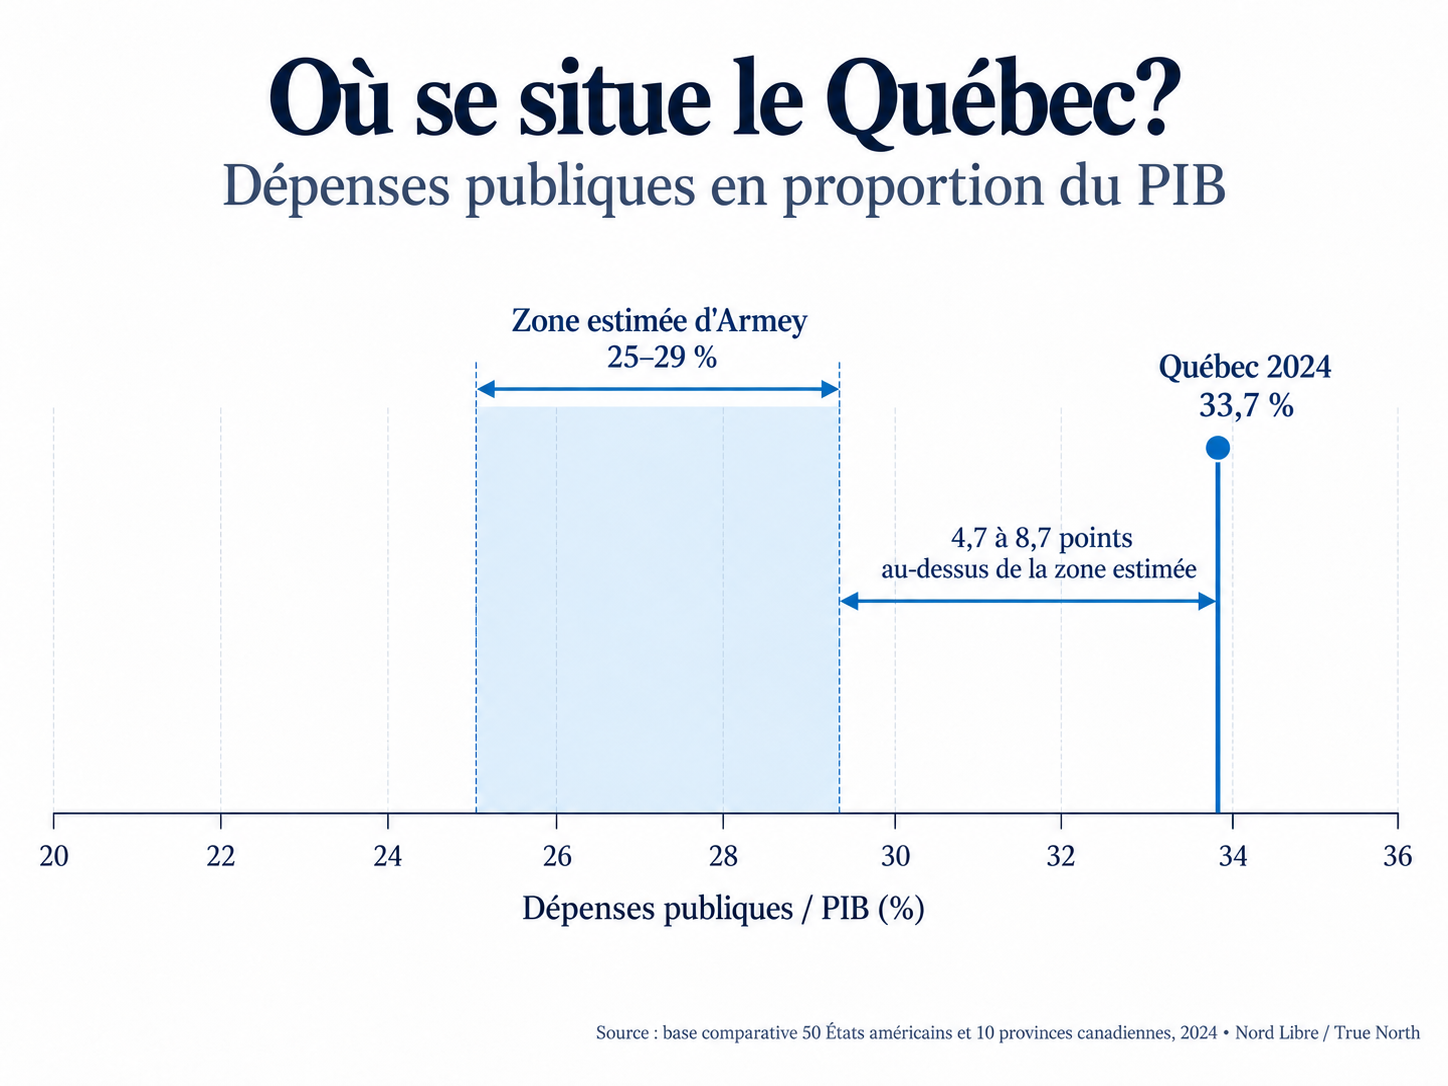
- Le Québec se situe à environ 33,7 % du PIB en dépenses publiques, au-dessus de cette zone de référence.
Ni zéro État, ni État sans limite
L’idée derrière la courbe d’Armey est simple.
Lorsque l’État est presque inexistant, son expansion initiale peut favoriser la croissance. Un système judiciaire fonctionnel, des infrastructures de base, la sécurité publique et la protection des contrats créent un environnement plus propice à l’investissement, à l’échange et à la production.
Mais rien ne permet de croire que cet effet positif se poursuit indéfiniment.
À mesure que l’État grossit, son financement exige davantage d’impôts ou d’endettement. Les ressources qu’il mobilise ne sont plus disponibles pour d’autres usages, tandis que la réglementation et les choix publics peuvent modifier les incitations à investir, travailler ou entreprendre.
Dans l’hypothèse d’Armey, les bénéfices marginaux de l’expansion de l’État finissent donc par diminuer pendant que ses coûts marginaux augmentent. La relation théorique prend alors la forme d’une courbe en cloche : la croissance augmente d’abord avec la taille de l’État, atteint un maximum, puis ralentit. Cette relation a d’ailleurs fait l’objet de nombreuses estimations empiriques, avec des seuils qui varient selon les pays, les périodes et les méthodes utilisées.
La partie facile consiste à dessiner la courbe.
La partie intéressante consiste à vérifier si elle existe réellement dans les données.
Partir des données, pas de la conclusion
Il aurait été facile de commencer par une conviction idéologique et de chercher ensuite la régression qui la confirme.
C’est une excellente façon de gagner une discussion avec soi-même.
Notre base couvre principalement la période 2007 à 2024 et comprend notamment les dépenses publiques, les recettes fiscales, le PIB réel par habitant, la dette publique, la productivité du travail, la démographie et le chômage.
Les dépenses publiques en proportion du PIB constituent notre principale mesure de la taille de l’État.
Nous avons ensuite comparé cette variable à la croissance économique future sur plusieurs horizons plutôt qu’à la croissance de la même année.
Cette distinction est essentielle.
Lors d’une récession, le PIB peut diminuer alors que les dépenses publiques restent stables ou augmentent. Le ratio dépenses/PIB grimpe alors mécaniquement. Une régression naïve pourrait donc conclure que les dépenses causent une mauvaise croissance alors qu’elle ne fait que mesurer la réaction de l’État à une mauvaise conjoncture.
Nous avons donc utilisé des variables retardées, des horizons de croissance de plusieurs années et différentes spécifications afin de réduire ce problème.
Une zone de retournement autour de 25 à 29 %
C’est du côté des 50 États américains que le résultat est le plus clair.
Selon les spécifications utilisées, le sommet estimé de la courbe se situe généralement entre environ 25 et 29 % du PIB en dépenses publiques.
Sur un horizon de croissance de cinq ans, une de nos principales spécifications situe le point de retournement autour de 25 %. Sur dix ans, l’estimation demeure dans une zone similaire.
Lorsque nous ajoutons des contrôles pour le chômage, la démographie ou la dette publique, le sommet se déplace relativement peu.
Cela ne signifie pas que nous avons découvert une constante universelle appelée « 26,734 % ». L’économie a rarement la délicatesse de fonctionner avec ce genre de précision.
Nos résultats indiquent plutôt une zone de retournement. En dessous, l’expansion de l’État peut encore être compatible avec une meilleure performance économique. Au-delà, les rendements semblent commencer à diminuer.
La fourchette 25 à 29 % du PIB est donc beaucoup plus défendable qu’un chiffre magique.
Que se passe-t-il au-delà du sommet?
Une belle courbe ne suffit pas.
Nous avons donc posé une deuxième question : une fois qu’une juridiction dépasse cette zone, observe-t-on réellement une détérioration de la performance future?
En utilisant environ 27 % du PIB comme point central, le résultat américain devient particulièrement intéressant.
Au-dessus de ce seuil, chaque augmentation supplémentaire du poids des dépenses publiques est associée à une croissance future plus faible du PIB réel par habitant.
Le résultat demeure présent lorsque l’on ajoute des contrôles pour le chômage, la croissance démographique et l’endettement.
Autrement dit, le résultat ne repose pas uniquement sur une parabole tracée sur un nuage de points. Le comportement économique attendu apparaît également lorsqu’on examine directement la performance future.
La productivité va dans le même sens
La productivité est probablement encore plus importante que la croissance brute.
À long terme, une société ne peut devenir durablement plus riche que si elle produit davantage de valeur par travailleur ou par heure travaillée.
Une économie peut masquer temporairement ses faiblesses structurelles par l’endettement, une croissance rapide de la population ou des dépenses publiques accrues. Elle peut beaucoup plus difficilement masquer une stagnation prolongée de sa productivité.
Or notre analyse montre également une relation négative entre une taille élevée de l’État et la croissance future de la productivité.
Le signal statistique est moins fort que celui du PIB réel par habitant, mais il va dans la même direction. C’est le genre de corroboration qu’on espère trouver si la relation observée sur la croissance n’est pas simplement accidentelle.
La fiscalité raconte une histoire comparable
Nous avons ensuite refait l’exercice en remplaçant les dépenses publiques par les recettes fiscales en proportion du PIB.
Cette fois, le résultat est moins propre.
Nous n’obtenons pas de point de retournement assez stable pour annoncer qu’il existe un niveau fiscal optimal précis. Ce serait une précision que les données ne nous donnent pas.
En revanche, aux niveaux élevés de fiscalité, la relation avec la performance future devient généralement négative.
Une fiscalité plus importante est associée à une croissance future et à une productivité future plus faibles. Le seuil exact varie davantage que pour les dépenses, mais la direction générale est la même.
Deux mesures différentes de la taille de l’État commencent donc à raconter une histoire comparable.
Où se situe le Québec?
C’est ici que l’exercice cesse d’être abstrait.
En 2024, selon notre base comparative, les dépenses publiques québécoises représentent environ 33,7 % du PIB.
C’est sensiblement au-dessus de la zone de 25 à 29 % obtenue dans les estimations américaines les plus robustes.
Le Québec se situe également très haut en matière de fiscalité, avec des recettes fiscales équivalant à environ 20,2 % du PIB.
Il serait cependant imprudent d’en conclure que le Québec devrait simplement ramener ses dépenses à 27 % et attendre que la prospérité apparaisse comme par magie.
Les institutions américaines et canadiennes ne sont pas identiques. Les provinces assument des responsabilités différentes de celles des États américains. Les transferts fédéraux, la péréquation, les systèmes de santé, la fiscalité fédérale et la répartition des compétences modifient le contexte.
La courbe américaine ne nous donne donc pas l’optimum québécois.
Elle nous donne un point de comparaison nord-américain.
Et à ce titre, le positionnement du Québec mérite au minimum qu’on s’y attarde, particulièrement à la lumière de notre analyse précédente sur la place du Québec parmi 60 juridictions nord-américaines.
Pourquoi le signal canadien est-il plus fragile?
Lorsque nous estimons séparément la courbe pour les provinces canadiennes, les résultats deviennent beaucoup moins stables.
La première explication est presque embarrassante de simplicité : nous avons 10 provinces, contre 50 États américains.
Dès que l’on utilise des variables retardées, des horizons de cinq ou dix ans et quelques contrôles, le nombre d’observations utiles diminue rapidement. La puissance statistique chute avec lui.
Les provinces évoluent aussi dans un cadre institutionnel plus homogène que les États américains et couvrent une plage plus restreinte de tailles gouvernementales. Quelques économies particulières peuvent également influencer fortement les résultats.
Une spécification canadienne donne bien un sommet autour de 29 %, mais le résultat n’est pas suffisamment robuste pour en faire un optimum canadien. Il est néanmoins intéressant qu’il ne contredise pas manifestement la zone américaine.
Les changements de politique racontent-ils la même histoire?
Nous avons également regardé les juridictions ayant fortement modifié leur poids fiscal ou leurs dépenses.
L’objectif était de vérifier si les réductions ou augmentations de la taille de l’État sont suivies des changements de performance économique que prédirait notre hypothèse.
Les résultats sont plus mitigés.
Certaines périodes montrent que les juridictions ayant réduit leur fiscalité connaissent ensuite une croissance supérieure. D’autres montrent qu’une hausse importante des dépenses précède une croissance ou une productivité plus faible.
Mais ces résultats sont sensibles à la période étudiée et à quelques cas atypiques.
Ce n’est pas surprenant : les changements du ratio dépenses/PIB peuvent être provoqués par une récession, un boom économique, une crise financière, un choc énergétique ou une variation démographique.
Cette analyse fournit donc une corroboration partielle, mais pas suffisamment stable pour porter l’argument principal.
Ce que les données permettent réellement de dire
Il serait tentant de résumer l’ensemble de l’exercice par une affirmation spectaculaire :
Le Québec est moins prospère parce que son État est trop gros.
Nos résultats ne permettent pas une conclusion aussi catégorique.
Ils permettent cependant d’avancer une hypothèse beaucoup plus sérieuse : la taille relativement élevée de l’État québécois constitue une explication plausible d’une partie de son retard de prospérité.
Plusieurs résultats indépendants convergent.
La courbe d’Armey américaine situe généralement la zone de retournement autour de 25 à 29 % du PIB. Au-delà de cette zone, les dépenses supplémentaires sont associées à une croissance future plus faible. La productivité évolue dans une direction comparable. Les niveaux élevés de fiscalité sont eux aussi associés à une performance future moins favorable.
Et le Québec se situe nettement au-dessus de la zone de dépenses où ces effets apparaissent dans notre échantillon américain.
Aucun de ces résultats n’est une preuve causale définitive pris isolément. Leur convergence rend toutefois l’hypothèse suffisamment sérieuse pour mériter d’être examinée.
Le coût qu’on oublie souvent : le coût d’opportunité
Le débat sur la taille de l’État est souvent présenté comme une opposition entre ceux qui veulent des services publics et ceux qui n’en voudraient pas.
Cette opposition simplifie à l’excès la vraie question économique.
Chaque dollar utilisé par l’État possède un coût d’opportunité. Ce dollar doit être prélevé, emprunté ou retiré d’un autre usage.
Certaines dépenses publiques peuvent produire davantage de valeur que les ressources qu’elles mobilisent. Mais l’hypothèse d’Armey pose précisément la question de savoir si cette proposition demeure vraie lorsque la part de l’économie contrôlée par les administrations publiques devient très élevée.
La question pertinente n’est donc pas seulement :
« Cette dépense gouvernementale produit-elle quelque chose d’utile? »
mais aussi :
« Produit-elle davantage de valeur que l’usage auquel nous avons renoncé pour la financer? »
C’est une barre beaucoup plus haute.
Le Québec a-t-il dépassé le sommet?
Nous ne pouvons pas répondre à cette question avec une précision mathématique.
Mais nous pouvons désormais la poser sérieusement.
Le Québec consacre environ le tiers de son économie aux dépenses publiques mesurées dans notre base. Dans les États américains, les rendements économiques semblent commencer à se détériorer plusieurs points de PIB plus tôt.
La croissance future, la productivité et la fiscalité racontent toutes une histoire compatible avec cette hypothèse.
Cela ne signifie pas que le Québec devrait reproduire demain matin la structure budgétaire d’un État américain particulier.
Cela signifie plutôt qu’après des décennies passées à demander si l’État québécois dispose de suffisamment de ressources, une autre question mérite désormais d’être posée :
et si la taille actuelle de l’État contribuait elle-même à limiter une partie de notre prospérité?
La prospérité ne dépend pas seulement des ressources que l’État peut mobiliser. Elle dépend aussi de la façon dont l’ensemble des ressources d’une économie sont utilisées, qu’elles soient publiques ou privées.
Note méthodologique. Les résultats présentés ici reposent sur notre base comparative de 60 juridictions nord-américaines, principalement pour la période 2007–2024. Les estimations utilisent plusieurs horizons de croissance, variables retardées et contrôles afin de réduire les effets du cycle économique. Les résultats américains sont nettement plus stables que les estimations canadiennes, qui ne reposent que sur dix provinces. Les relations observées doivent être interprétées comme des associations statistiques compatibles avec l’hypothèse d’Armey, et non comme une démonstration causale définitive.
About the Author