Dans le premier article de cette série, « Économie de la santé : on ne peut pas abolir le marché », nous avons établi une chose qui devrait être banale, mais qui semble parfois relever de l’hérésie lorsqu’on parle de santé :
les lois de l’économie ne cessent pas de fonctionner à la porte de l’hôpital.
Les médecins, les infirmières, les salles d’opération, les appareils d’imagerie, les médicaments et, surtout, le temps sont des ressources rares.
Lorsque leur prix n’est pas payé directement par le patient, leur coût ne disparaît pas. Il est simplement transféré ailleurs.
Il faut donc rationner d’une façon ou d’une autre.
Par les prix. Par les impôts. Par l’assurance. Par les listes d’attente. Par des critères administratifs. Ou, le plus souvent, par une combinaison de plusieurs de ces mécanismes.
C’est ici que Singapour devient particulièrement intéressant.
Non pas parce que cette petite cité-État aurait découvert une formule magique permettant de rendre les soins gratuits.
Il n’en existe pas.
Mais parce que son système de santé a été construit en tenant explicitement compte des problèmes économiques que nous venons de décrire.
Ni socialisme médical, ni paradis libertarien
Singapour est parfois présenté par les défenseurs du marché comme la démonstration qu’un système largement privé peut offrir d’excellents résultats.
À gauche, on répond généralement que l’État singapourien intervient massivement dans son système de santé.
Les deux observations contiennent une part de vérité.
Et les deux deviennent trompeuses lorsqu’on les pousse trop loin.
Singapour n’est certainement pas un petit paradis libertarien déguisé en hôpital.
L’État réglemente fortement le secteur, exploite une part importante du réseau hospitalier, subventionne les soins, impose l’épargne médicale obligatoire et une assurance de base, et maintient un filet de sécurité pour les personnes incapables de payer leurs factures.
Mais Singapour refuse aussi un principe auquel nous sommes habitués au Canada : l’idée que le patient devrait être presque complètement isolé du coût du service qu’il consomme.
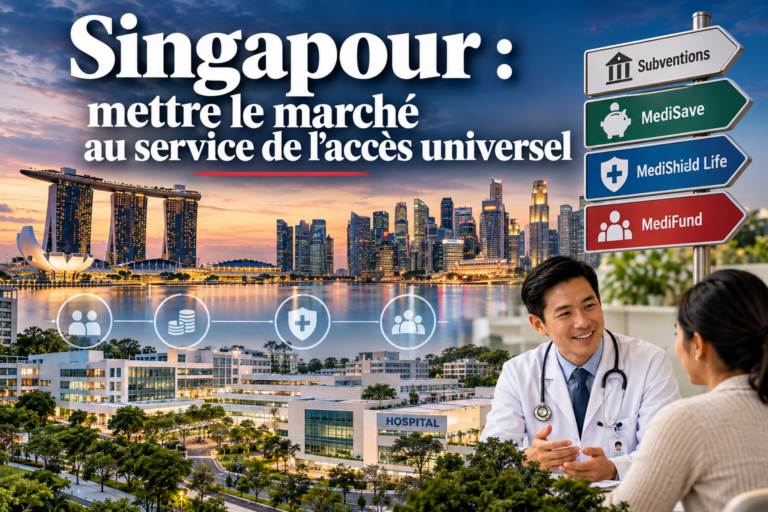
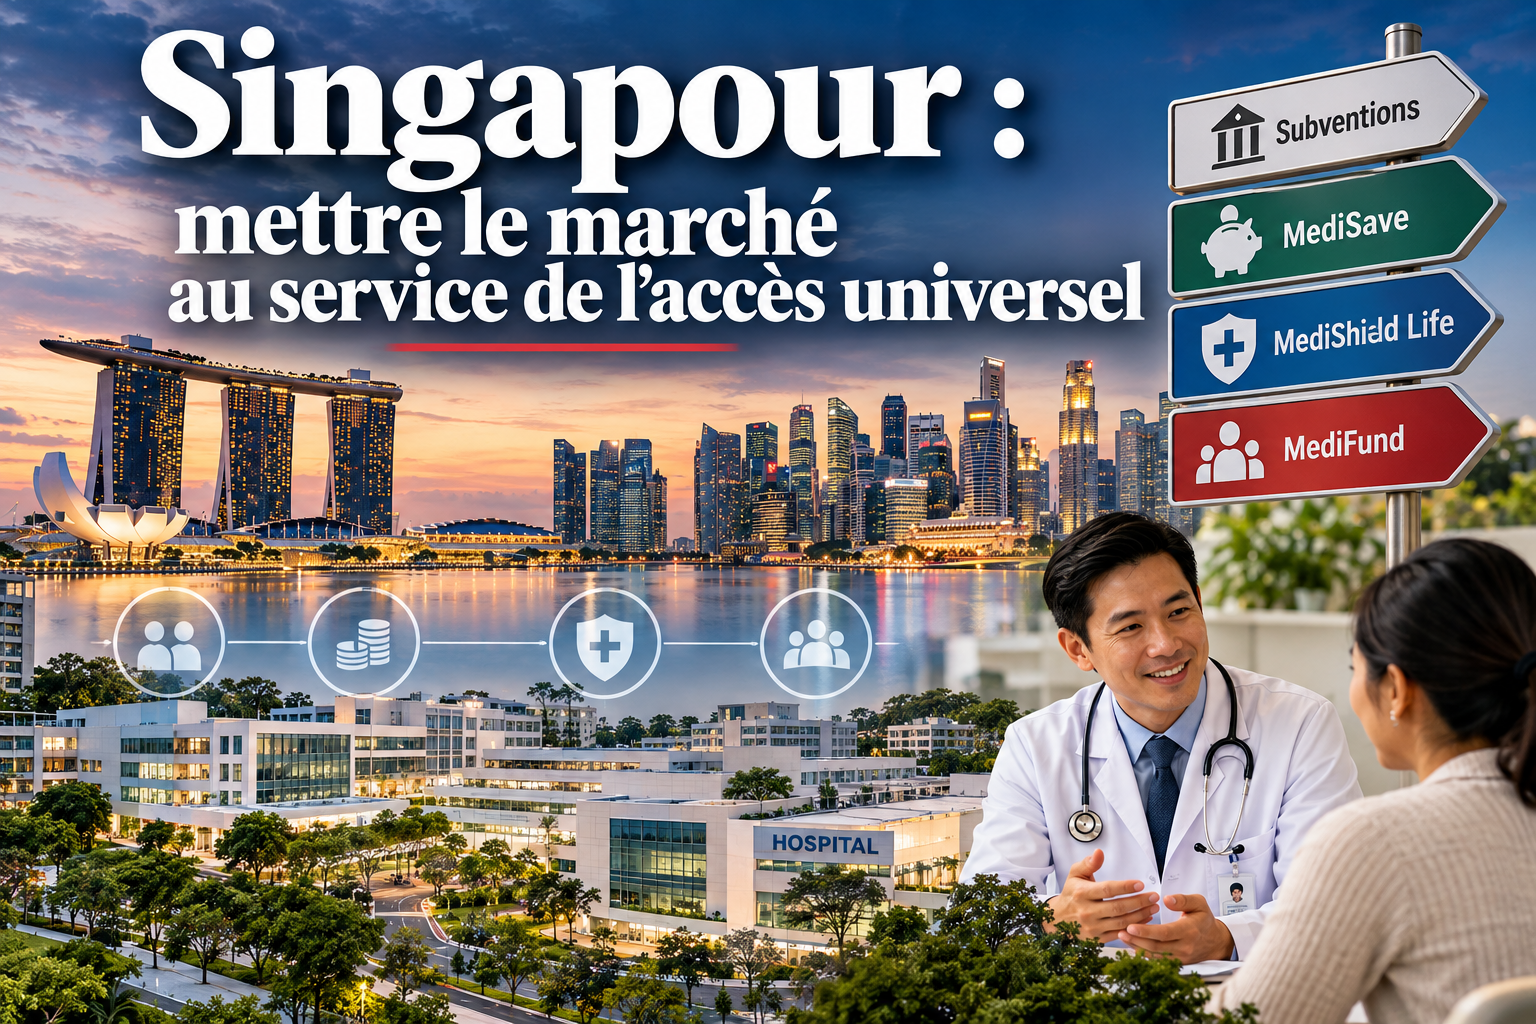
Son architecture de financement porte le nom de S+3M :
- les subventions gouvernementales;
- MediSave;
- MediShield Life;
- MediFund.
Ces quatre éléments sont conçus pour fonctionner ensemble. Le ministère singapourien de la Santé affirme explicitement que personne ne doit être privé de soins appropriés en raison de son incapacité de payer.
Ce n’est donc ni un marché libre pur, ni une médecine entièrement socialisée.
C’est un système hybride.
Et c’est précisément ce qui le rend intéressant.
Premier étage : les subventions
L’État commence par subventionner une part importante des soins.
Les subventions réduisent directement la facture des patients dans le réseau public, leur ampleur variant notamment selon les revenus et la catégorie de soins utilisée.
Voilà déjà qui devrait refroidir les ardeurs de celui qui voudrait présenter Singapour comme un marché médical sans État.
Mais contrairement au modèle québécois, la subvention ne cherche généralement pas à faire disparaître complètement le lien entre le patient et le coût du service.
Elle réduit la facture.
Elle ne prétend pas que la facture n’existe pas.
Cette différence paraît subtile.
Elle est fondamentale.
Deuxième étage : MediSave
MediSave est probablement la partie du système qui dépayse le plus un Québécois.
Il s’agit d’un régime national obligatoire d’épargne médicale.
Une partie du revenu est accumulée dans un compte qui peut servir à payer certaines hospitalisations, chirurgies d’un jour, traitements ambulatoires, besoins liés au vieillissement et primes d’assurance. Les sommes peuvent également être utilisées, sous certaines conditions, pour certains membres de la famille. Le ministère de la Santé en décrit ici le fonctionnement.
Pourquoi est-ce important?
Parce qu’avec MediSave, l’argent consacré aux soins demeure identifiable comme une ressource appartenant au patient.
Il ne s’agit pas nécessairement de sortir sa carte de crédit devant le chirurgien.
Mais l’argent dépensé aujourd’hui ne sera plus disponible demain.
La dépense conserve donc un coût d’opportunité visible.
Ce n’est pas un détail comptable.
C’est une incitation.
Troisième étage : MediShield Life
L’épargne personnelle peut financer les dépenses courantes et une partie des dépenses prévisibles.
Elle devient beaucoup moins adéquate lorsqu’un cancer, une opération majeure ou une hospitalisation prolongée entraîne une facture énorme.
C’est là qu’intervient MediShield Life.
Il s’agit d’une assurance maladie de base couvrant les citoyens singapouriens et les résidents permanents durant toute leur vie, y compris lorsqu’ils ont des problèmes de santé préexistants.
Elle vise particulièrement les dépenses importantes.
Mais elle n’est pas conçue pour payer jusqu’au dernier dollar de chaque facture.
Une partie demeure à la charge du patient, par l’intermédiaire de franchises, de copaiements, de MediSave ou d’un paiement direct. Le ministère détaille également le mécanisme de réclamation et de partage des coûts.
Et ce choix n’est pas accidentel.
Il nous ramène directement aux incitations.
Les quatre façons de dépenser
Milton Friedman avait proposé une façon remarquablement simple de réfléchir à ce problème.
Il distinguait quatre façons de dépenser de l’argent.
Vous pouvez dépenser votre argent pour vous-même.
Vous surveillez alors à la fois le prix et ce que vous obtenez.
Vous pouvez dépenser votre argent pour quelqu’un d’autre.
Vous surveillez toujours le coût, puisque c’est votre argent, mais vous connaissez moins bien les préférences de celui qui reçoit.
Vous pouvez dépenser l’argent de quelqu’un d’autre pour vous-même.
Vous avez alors beaucoup d’intérêt pour ce que vous obtenez, mais nettement moins pour ce que cela coûte.
Finalement, vous pouvez dépenser l’argent de quelqu’un d’autre pour quelqu’un d’autre.
Dans ce dernier cas, les deux disciplines s’affaiblissent : celui qui décide de la dépense ne supporte directement ni son coût ni les conséquences personnelles de son choix.
Il ne s’ensuit évidemment pas que toute dépense publique soit inutile ou gaspillée.
Ce serait une caricature.
La leçon est beaucoup plus simple :
les comportements changent selon celui qui paie et celui qui reçoit le bénéfice.
Et la santé est presque un laboratoire idéal pour observer ce phénomène.
Le risque moral n’est pas une théorie abstraite
Lorsqu’un patient sait que chaque dollar supplémentaire sera payé entièrement par un tiers, son intérêt à tenir compte du coût diminue.
Et le problème ne vient pas seulement du patient.
Le fournisseur sait lui aussi que le prix est moins susceptible d’influencer la décision.
On obtient alors ce que les économistes appellent le risque moral.
Singapour possède maintenant une démonstration particulièrement intéressante du phénomène.
Certains assurés avaient acheté des protections complémentaires qui réduisaient presque à zéro leur participation financière.
Selon le ministère singapourien de la Santé, ces assurés étaient 1,4 fois plus susceptibles de présenter une réclamation et le montant moyen de leurs réclamations était lui aussi 1,4 fois plus élevé que celui des personnes sans cette protection supplémentaire.
Le gouvernement a donc resserré les règles applicables aux nouvelles assurances complémentaires afin de préserver une franchise et une participation minimale du patient.
Ce n’est plus seulement une théorie économique.
Le système singapourien a observé le comportement réel des patients et des fournisseurs lorsque la participation financière devenait presque inexistante.
Puis il a corrigé l’architecture.
Lorsque quelqu’un d’autre paie pratiquement toute la facture, le comportement change.
On peut préférer que l’être humain fonctionne autrement.
La nature humaine a malheureusement cette mauvaise habitude de ne pas lire nos programmes politiques.
Quatrième étage : MediFund
Reste évidemment la question essentielle.
Que fait-on de celui qui ne peut pas payer?
C’est le rôle de MediFund.
MediFund constitue le filet de sécurité destiné aux citoyens qui éprouvent toujours des difficultés à payer après les subventions, l’assurance et MediSave. L’aide dépend de la situation financière, médicale et sociale du patient et de sa famille.
Le système essaie donc de maintenir simultanément deux principes :
le patient doit normalement conserver une certaine conscience du coût;
mais
l’incapacité financière ne doit pas devenir une interdiction de recevoir les soins nécessaires.
Voilà une distinction beaucoup plus intéressante que notre éternelle opposition entre « gratuit » et « privé ».
La concurrence agit aussi sur l’offre
Jusqu’ici, nous avons surtout parlé du comportement du patient.
Mais les incitations existent aussi de l’autre côté du comptoir.
Lorsque les patients peuvent comparer les prix, choisir entre plusieurs fournisseurs et conserver un intérêt financier dans cette décision, les producteurs eux-mêmes subissent une pression.
Ils doivent justifier leurs tarifs.
Ils doivent contrôler leurs coûts.
Ils doivent convaincre le patient qu’une différence de prix correspond réellement à une différence de valeur.
C’est le mécanisme concurrentiel ordinaire.
Et Singapour essaie explicitement de le préserver.
Les cliniques doivent rendre accessibles les informations sur les frais susceptibles d’être engagés et afficher visiblement leurs honoraires. Le ministère a présenté cette transparence comme un moyen d’aider les patients à prendre des décisions éclairées et de permettre aux forces du marché de fonctionner plus efficacement.
Cela paraît presque trivial.
Pourtant, pour qu’un patient puisse comparer deux fournisseurs, encore faut-il qu’il sache ce qu’ils chargent.
Un marché où les prix sont cachés ressemble moins à un marché qu’à une chasse au trésor avec un stéthoscope.
Ce n’est pas particulier à la santé
Dans presque tous les marchés, lorsque plusieurs producteurs veulent attirer les mêmes consommateurs, que leurs offres sont comparables et que le client peut facilement aller ailleurs, ils subissent une pression sur leurs prix et leur qualité.
Un fournisseur qui demande davantage doit généralement offrir quelque chose en échange.
Une meilleure qualité.
Un meilleur service.
Davantage de commodité.
Une expertise particulière.
Sinon, il risque de perdre le client.
La santé possède évidemment certaines caractéristiques particulières.
Un patient inconscient transporté en ambulance ne magasine pas le prix de son intervention cardiaque.
L’asymétrie d’information entre le médecin et le patient est réelle.
Et plusieurs traitements comportent une incertitude qui n’existe pas lorsqu’on achète une télévision.
Mais cela ne signifie pas que la concurrence cesse de fonctionner partout dans le système.
Pour les consultations non urgentes, les diagnostics, certaines interventions planifiées, les médicaments, les assurances et de nombreux autres services, le choix et la comparaison peuvent exercer une discipline économique très réelle.
Privé ne signifie pas automatiquement plus cher
Cela nous amène à une objection extrêmement fréquente :
« Si c’est privé, ça va coûter plus cher. »
Ce raisonnement confond la propriété du fournisseur avec les règles selon lesquelles il fonctionne.
Une clinique privée bénéficiant d’un contrat garanti, sans véritable concurrence, sans transparence tarifaire et sans risque de perdre sa clientèle peut parfaitement devenir très coûteuse.
À l’inverse, plusieurs fournisseurs obligés d’afficher leurs prix et de rivaliser pour attirer les patients subissent une pression constante pour offrir davantage de valeur.
La question pertinente n’est donc pas seulement :
« Est-ce public ou privé? »
Mais plutôt :
« Quelles incitations régissent le fournisseur? »
Doit-il attirer le patient?
Peut-il le perdre au profit d’un concurrent?
Ses prix sont-ils visibles?
Son financement dépend-il du nombre de patients qu’il traite?
Conserve-t-il les gains lorsqu’il améliore sa productivité?
Un fournisseur privé protégé de toute concurrence peut se comporter comme un monopole.
Un établissement public soumis au choix du patient et financé selon son activité peut, au contraire, subir des pressions très proches de celles d’un marché.
Nous reviendrons sur cette distinction plus loin dans cette série.
Beaucoup d’hôpitaux sur très peu de territoire
Singapour bénéficie toutefois d’un avantage que le Québec ne pourra jamais reproduire : sa géographie.
En 2025, la cité-État comptait 20 hôpitaux de soins aigus, dont 11 publics, 8 privés et un établissement privé sans but lucratif. Elle comptait également 10 hôpitaux communautaires, selon les statistiques du ministère.
Tout cela est concentré sur un territoire minuscule.
Cette densité facilite énormément le choix du patient, le partage des équipements, la spécialisation et la concurrence entre établissements.
Le Québec fait face à une situation presque inverse.
Nous devons maintenir des services sur un territoire immense, y compris dans des régions où la population est trop faible pour faire vivre plusieurs établissements concurrents.
Un patient montréalais peut parfois avoir le choix entre plusieurs fournisseurs.
Un patient de la Côte-Nord ou de l’Abitibi n’aura évidemment pas toujours cette possibilité.
Cela constitue une véritable limite lorsqu’on tente de tirer des enseignements de Singapour.
Une utilisation remarquablement efficace des ressources
Singapour n’obtient pas non plus ses résultats en disposant d’une quantité extraordinaire de médecins.
En 2024, il comptait environ 2,9 médecins par 1 000 habitants et 8,3 infirmières et sages-femmes par 1 000 habitants, selon les données officielles sur les effectifs de santé.
Ces chiffres doivent être comparés avec prudence entre pays.
Et la géographie avantage encore une fois énormément Singapour.
Un même ratio de médecins par habitant n’a pas la même signification lorsque toute la population est concentrée dans une cité-État que lorsqu’il faut assurer des services sur un territoire comme celui du Québec.
Mais l’observation demeure importante.
On ne peut pas évaluer un système de santé uniquement en comptant ses médecins, ses infirmières ou ses lits.
Il faut également demander :
combien de soins produit-il avec les ressources dont il dispose?
Autrement dit, il faut parler de productivité.
D’organisation.
D’utilisation des équipements.
De répartition du travail.
Et, encore une fois, d’incitations.
Ce que Singapour ne prouve pas
Il faut néanmoins résister à une tentation.
Singapour ne prouve pas qu’il suffirait de recopier son système au Québec.
Ce serait exactement le genre de raisonnement simpliste que nous essayons d’éviter.
Singapour est une cité-État.
Sa population est dense.
Son gouvernement joue un rôle considérable.
L’épargne médicale est obligatoire.
Les assurances sont fortement réglementées.
Les subventions sont importantes.
Les établissements publics occupent une place majeure.
Et ses réalités culturelles, démographiques et institutionnelles sont différentes des nôtres.
Autrement dit, il serait aussi ridicule de transformer Singapour en paradis libertarien que de prétendre qu’il s’agit simplement d’un système public traditionnel auquel on aurait donné des noms exotiques.
Ce qui est intéressant n’est pas son étiquette.
C’est son architecture.
Copier les principes, pas le système
Le Québec ne peut pas copier Singapour.
Et il ne devrait probablement pas essayer.
Mais les institutions sont locales.
Les principes économiques, eux, sont beaucoup plus universels.
La rareté demeure la rareté.
Le coût d’opportunité demeure le coût d’opportunité.
Les comportements changent lorsque quelqu’un d’autre paie.
Un prix visible transmet davantage d’information qu’un prix caché.
Un fournisseur qui risque de perdre ses patients fait face à des incitations différentes d’un fournisseur assuré de les conserver.
Une assurance contre les dépenses catastrophiques ne produit pas exactement les mêmes comportements qu’une assurance qui paie jusqu’au dernier dollar.
Et un filet social destiné à celui qui ne peut payer n’exige pas nécessairement de rendre le coût invisible pour tout le monde.
Voilà ce que Singapour peut nous apprendre.
Pas comment construire exactement les mêmes hôpitaux.
Pas comment reproduire MediSave au dollar près.
Pas comment importer sa géographie, ses institutions ou sa culture politique.
Mais comment construire un système qui reconnaît que les comportements répondent aux incitations.
La véritable leçon de Singapour
Singapour essaie finalement de résoudre un problème que nous avons trop souvent présenté comme insoluble.
Comment préserver l’accès aux soins sans supprimer toutes les contraintes économiques qui permettent au système de fonctionner?
Sa réponse combine plusieurs mécanismes.
L’État subventionne.
Le citoyen épargne.
L’assurance protège contre les gros risques.
Le patient conserve une certaine participation financière.
Les prix sont visibles.
Les fournisseurs peuvent se faire concurrence.
Et un filet de sécurité intervient lorsque tout le reste ne suffit plus.
Le résultat n’est pas un marché libre de la santé.
Il serait absurde de le prétendre.
C’est plutôt une tentative de mettre certains mécanismes de marché au service d’un objectif d’accès universel.
Et cela nous ramène exactement au premier article de cette série.
On peut ignorer les lois de l’économie.
On ne peut pas les abroger.
La question n’est donc pas de savoir si un système de santé rationnera ses ressources.
Il le fera.
La véritable question est :
comment les rationnera-t-il, quelles incitations créera-t-il et quelles conséquences ces incitations auront-elles?
Dans le prochain article, nous ramènerons cette question chez nous.
Car au Québec, l’une des caractéristiques les plus importantes du financement hospitalier produit un résultat assez étrange :
dans bien des circonstances, le patient supplémentaire n’est pas une source de revenu supplémentaire pour l’établissement qui le soigne. Il est surtout une dépense supplémentaire.
Et lorsqu’on construit tout un système autour de cette réalité, il ne devrait peut-être pas être tellement surprenant qu’on finisse avec des files d’attente.
About the Author