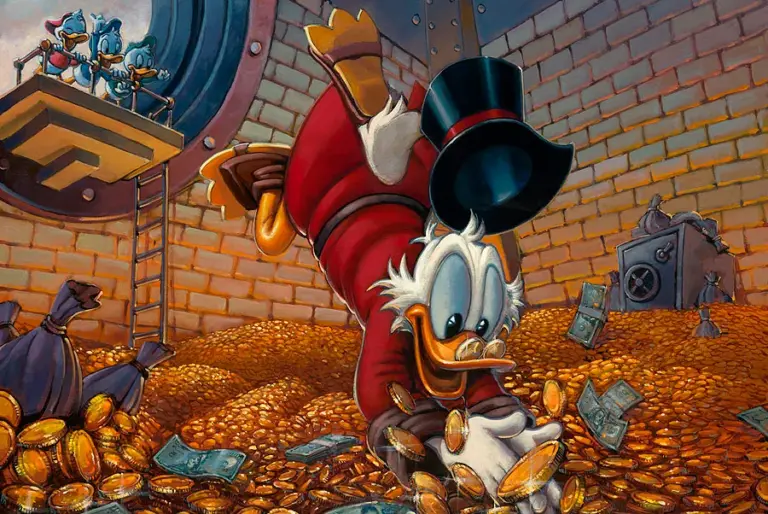
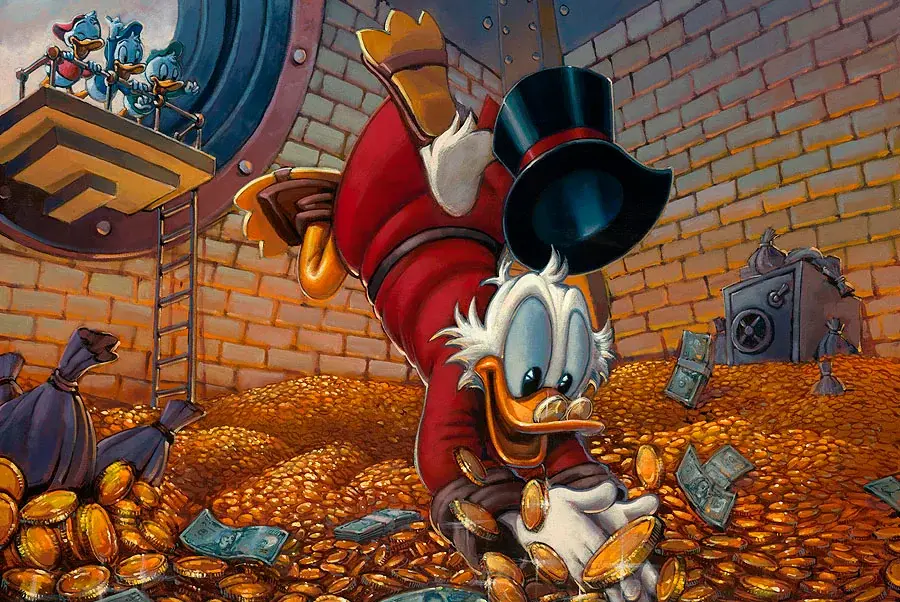
Diving in Gold, Rodel Gonzalez / Disney Fine Art. Reproduction à des fins d'analyse critique, sous réserve de l'utilisation équitable prévue par la Loi sur le droit d'auteur du Canada.
Dans l’imaginaire populaire, les milliardaires ressemblent souvent à l’oncle Picsou : ils possèdent des montagnes d’argent, accumulent des fortunes colossales et gardent jalousement pour eux des richesses dont le reste de la population serait privé. Pour certains, l’existence même d’une grande fortune est suspecte. Personne ne pourrait devenir milliardaire sans avoir exploité, trompé ou dépouillé quelqu’un d’autre.
D’autres imaginent qu’il suffirait de prélever une partie de ces fortunes pour régler les problèmes de financement de nos services publics. Après tout, pourquoi laisser dormir des milliards pendant que tant de citoyens peinent à joindre les deux bouts?
Mettons immédiatement une chose au clair. Cet article n’a pas pour objectif de défendre les milliardaires, de prétendre que toutes les grandes fortunes sont légitimement acquises, que tous les PDG méritent leur rémunération ou que toutes les inégalités sont justifiées.
La fraude existe. Les privilèges politiques aussi. Certains entrepreneurs prospèrent grâce à l’innovation et à la satisfaction de leurs clients; d’autres profitent de protections réglementaires, de subventions ou de relations privilégiées avec le pouvoir politique. Confondre les deux serait aussi trompeur que de prétendre que tous les riches sont des escrocs.
Notre objectif est de comprendre ce qu’est réellement la richesse, comment elle se crée, comment elle s’accumule et ce qui distingue la création de valeur de son accaparement. Pour y parvenir, examinons sept croyances populaires à la lumière du raisonnement économique.
Mythe no 1 : Les riches accaparent la richesse
Imaginons un gâteau que dix personnes doivent partager. Si l’une d’elles s’en approprie la moitié, il en restera nécessairement moins pour les neuf autres. Le raisonnement est parfaitement juste, du moins pour un gâteau déjà préparé. Mais est-ce ainsi que fonctionne une économie?
Dans l’imaginaire de bien des gens, la richesse constituerait une quantité relativement fixe. L’enrichissement des uns correspondrait donc à l’appauvrissement des autres. C’est le raisonnement à somme nulle.
La richesse peut être créée
Reprenons notre gâteau. Plutôt que de nous disputer les parts existantes, pourquoi ne pas en fabriquer un deuxième? Ou dix autres? C’est précisément ce que permettent, à différentes échelles, l’investissement, l’innovation, la spécialisation du travail et les gains de productivité.
Prenons un fabricant de meubles qui produit six tables par jour. Il acquiert une nouvelle machine permettant à ses employés d’en fabriquer dix pendant le même nombre d’heures. La machine a évidemment exigé des ressources pour être conçue, fabriquée et achetée. Mais si les gains de production dépassent durablement ces coûts, l’entreprise augmente sa capacité de création de valeur.
Elle pourra vendre davantage, réduire ses prix, augmenter les rémunérations ou améliorer ses bénéfices. La répartition des gains dépendra de la concurrence, des négociations et des conditions du marché. Une chose demeure : les quatre tables supplémentaires n’ont été retirées de la salle à manger de personne. Elles ont été produites.
Les séries historiques du projet Maddison montrent d’ailleurs une augmentation considérable de la production réelle par habitant depuis le XIXe siècle. L’humanité n’a pas seulement redistribué une quantité immuable de ressources : elle a développé sa capacité de production. Adam Smith mettait déjà en évidence, en 1776, le rôle de la division du travail dans cette transformation.
Une croyance que l’on peut étudier
Une étude de Sahil Chinoy, Nathan Nunn, Sandra Sequeira et Stefanie Stantcheva, publiée en mars 2026 dans l’American Economic Review, a analysé les croyances et les préférences politiques de 20 400 Américains. Les auteurs constatent qu’une vision plus fortement ancrée dans le raisonnement à somme nulle est associée à un soutien accru à la redistribution gouvernementale. Il s’agit d’une association statistique, non de la preuve que tous les partisans de la redistribution pensent ainsi, ni que cette croyance constitue l’unique cause de leurs préférences.
Mais l’accaparement existe bel et bien
Une entreprise peut prospérer grâce à une innovation recherchée par les clients. Une autre peut augmenter ses profits en obtenant une réglementation qui limite artificiellement la concurrence. Il existe aussi des fraudes, des transferts coercitifs et des activités qui imposent des coûts à des tiers.
Il serait donc aussi erroné d’affirmer que tous les enrichissements sont bénéfiques que de prétendre qu’ils se font forcément aux dépens des autres. La richesse peut être créée. Elle peut aussi être accaparée. Encore faut-il distinguer les deux.
Ce qu’on voit : une fortune qui augmente. Ce qu’on ne voit pas immédiatement : les mécanismes économiques qui l’ont produite.
Mythe no 2 : Les milliardaires ont des milliards dans leur compte bancaire
Lorsqu’on apprend qu’un entrepreneur possède une fortune de 100 milliards de dollars, il est tentant d’imaginer cette somme déposée quelque part, prête à être dépensée. Or la valeur d’un patrimoine n’est pas la quantité d’argent dont son propriétaire dispose immédiatement.
Quatre notions doivent être distinguées : le patrimoine net (actifs moins dettes), le capital productif (ressources utilisées dans la production), le revenu (flux reçu pendant une période) et les liquidités (sommes disponibles ou rapidement réalisables). Ces réalités sont liées, mais pas interchangeables.
Devenir milliardaire sans recevoir un milliard
Imaginons un entrepreneur qui conserve 10 % des actions de son entreprise. Si celle-ci est évaluée à dix milliards de dollars, sa participation vaut théoriquement un milliard. Le voilà milliardaire! Mais personne ne lui a nécessairement versé ce milliard. Sa fortune représente la valeur estimée de ses droits de propriété.
Si l’entreprise perd ensuite 40 % de sa valeur, sa participation ne vaut plus que 600 millions. Il vient de perdre 400 millions sur papier sans forcément avoir déboursé un seul dollar.
Jeff Bezos : une fortune distincte de son salaire
Le fondateur d’Amazon illustre ce mécanisme. Selon les documents réglementaires déposés en 2026, Jeff Bezos détenait environ 8,8 % des actions de l’entreprise. Son salaire déclaré pour 2025 était de 81 840 dollars américains, auxquels s’ajoutaient notamment des dépenses de sécurité prises en charge par Amazon. L’essentiel de sa fortune provenait de la valeur de sa participation, non de son salaire.
Il peut évidemment obtenir de l’argent en vendant une partie de ses titres ou en empruntant sur leur garantie. Mais une grande participation ne se liquide pas nécessairement d’un seul coup au dernier cours affiché. Une fortune « sur papier » n’est donc ni imaginaire ni intégralement liquide.
Cette distinction devient essentielle lorsqu’on envisage une taxe annuelle sur le patrimoine. Le propriétaire d’une entreprise familiale peut posséder des actifs importants sans disposer de revenus personnels comparables. Il pourrait devoir emprunter, vendre des actifs ou modifier ses décisions financières pour payer.
Ce qu’on voit : la valeur spectaculaire d’une fortune. Ce qu’on ne voit pas : sa composition, sa liquidité et les contraintes de sa conversion en argent.
Les usines et les centres de données se prêtent assez mal à la natation, contrairement à la piscine de pièces d’or de notre célèbre canard.
Mythe no 3 : Pour devenir milliardaire, il faut nécessairement exploiter les autres
Voici une croyance tenace : personne ne pourrait devenir immensément riche sans exploiter ses employés ou tromper ses clients. Mais l’importance d’une fortune constitue-t-elle une preuve de malhonnêteté? Pour répondre, il faut examiner comment cette fortune a été acquise.
Créer de la valeur ou obtenir des privilèges
Prenons un entrepreneur qui développe un logiciel permettant à des milliers d’entreprises de réduire leurs coûts. Ses clients achètent volontairement le produit parce qu’ils estiment que les avantages dépassent son prix. L’entrepreneur peut réaliser des bénéfices, puis voir sa participation atteindre des milliards. Le seul fait de cette réussite ne permet pas d’identifier une victime.
Cela ne garantit évidemment pas que toutes les pratiques de l’entreprise soient irréprochables : il faut les examiner.
La distinction fondamentale d’Ayn Rand
Dans Atlas Shrugged (1957), Ayn Rand oppose des producteurs comme Hank Rearden et Dagny Taggart à des hommes d’affaires pourtant fortunés, comme James Taggart et Orren Boyle, qui recherchent des protections et des avantages politiques. Dans cet univers romanesque, la richesse ne suffit donc pas à faire de son propriétaire un héros. Les moyens utilisés pour l’acquérir importent davantage.
Il ne s’agit pas d’une démonstration empirique, mais le roman illustre un phénomène reconnu par les économistes : la recherche de rente (rent-seeking), c’est-à-dire les efforts consacrés à obtenir ou préserver des avantages sans créer une valeur correspondante.
Une entreprise peut investir dans une machine qui augmente sa productivité. Une autre peut chercher à obtenir une réglementation empêchant ses concurrents de vendre. Leurs profits n’ont pas nécessairement la même origine.
Une étude de la Banque mondiale sur l’Ukraine, publiée en 2018, constatait que les entreprises politiquement connectées représentaient une faible proportion du total, mais contrôlaient une fraction beaucoup plus importante du chiffre d’affaires et des actifs, tout en présentant des indicateurs de productivité plus faibles. Les liens politiques et les avantages particuliers sont donc des réalités économiques documentées.
Un échange volontaire peut-il être injuste?
Le consentement à une transaction ne règle pas automatiquement toutes les questions de justice économique. Un salarié peut disposer de très peu d’autres possibilités d’emploi; une entreprise peut profiter d’un pouvoir de marché important. Ces problèmes méritent d’être étudiés sans conclure que tous les profits sont de l’exploitation.
On ne devrait pas condamner quelqu’un simplement parce qu’il est riche. On ne devrait pas davantage l’absoudre pour cette raison.
Ce qu’on voit : la fortune accumulée. Ce qu’on ne voit pas : l’origine de cette fortune et les éventuels privilèges qui ont contribué à sa constitution.
Mythe no 4 : Un PDG gagne des centaines de fois le salaire de ses employés, c’est forcément de l’exploitation
Les écarts de rémunération sont parfois spectaculaires. Selon le Centre canadien de politiques alternatives, les 100 PDG les mieux rémunérés au Canada ont reçu en moyenne 16,2 millions de dollars en 2024, soit 248 fois la rémunération annuelle moyenne d’un travailleur canadien. Le chiffre est réel. Mais que démontre-t-il exactement?
La rémunération totale n’est pas un salaire encaissé
Les dirigeants peuvent recevoir un salaire fixe, des primes, des actions, des options et d’autres avantages. Une attribution de titres peut être comptabilisée à une valeur importante sans correspondre à de l’argent immédiatement encaissé. Les conditions d’acquisition, l’évolution des cours et les méthodes de déclaration comptent.
Prenons Tobias Lütke, cofondateur et PDG de Shopify. Son salaire de base pour 2024 était d’un dollar canadien, mais les documents officiels mentionnent des attributions d’actions et d’options évaluées à environ 150 millions de dollars américains au moment de leur octroi, avec acquisition étalée dans le temps. Le Centre canadien de politiques alternatives évalue sa rémunération totale déclarée à environ 205,5 millions de dollars canadiens. Il serait absurde de confondre ce montant avec un salaire en espèces, mais tout aussi absurde de nier la valeur potentielle des titres reçus.
Un fondateur n’est pas simplement un dirigeant embauché
Le fondateur possède généralement une participation acquise lors du lancement de l’entreprise. Si celle-ci prend de la valeur, son patrimoine peut croître sans rémunération salariale équivalente. Le PDG professionnel embauché, lui, reçoit une rémunération contractuelle pour diriger une société dont les actionnaires sont propriétaires. Ses primes et actions peuvent elles aussi être substantielles, mais la logique économique n’est pas identique.
Comparer la fortune boursière d’un fondateur au salaire d’un employé, c’est mélanger le rendement du capital et la rémunération du travail.
Et si les PDG étaient trop bien payés?
La question est parfaitement légitime. Dans les grandes entreprises, les intérêts des dirigeants ne coïncident pas toujours avec ceux des actionnaires : c’est le problème principal-agent. Des conseils d’administration peuvent approuver des primes excessives, récompenser des résultats attribuables au hasard ou encourager des décisions à court terme.
Le ratio PDG-employé peut justifier des questions sur la gouvernance et la répartition des gains, mais ne fournit pas, à lui seul, un verdict d’exploitation. La composition de la main-d’œuvre, le travail à temps partiel et les règles comptables influencent également les comparaisons.
Ce qu’on voit : un écart de rémunération spectaculaire. Ce qu’on ne voit pas : les mécanismes de fixation des rémunérations, les droits de propriété et les résultats économiques.
Mythe no 5 : Les riches ne font rien avec leur argent
Dans l’imaginaire populaire, les grandes fortunes seraient simplement entassées pour le plaisir de posséder toujours davantage. Mais que deviennent les ressources qu’une personne choisit de ne pas consommer?
La thésaurisation consiste à conserver des avoirs monétaires; l’épargne correspond au revenu non consacré à la consommation courante; l’investissement productif mobilise des ressources pour développer ou entretenir la capacité de production. Ces trois réalités ne se confondent pas.
Le pêcheur et son filet
Imaginons un pêcheur qui capture dix poissons par jour avec ses mains. Il aimerait fabriquer un filet permettant d’en capturer vingt, mais cette fabrication exige une journée entière pendant laquelle il ne pourra pas pêcher.
Il commence alors à mettre quelques poissons de côté. Lorsqu’il dispose d’une réserve suffisante pour se nourrir pendant une journée, il peut fabriquer le filet. Il a renoncé à une partie de sa consommation présente pour améliorer sa production future.
Le filet représente un bien de capital. Si l’investissement réussit, sa productivité augmente. Voilà, sous une forme très simple, l’importance du temps dans la théorie du capital d’Eugen von Böhm-Bawerk. Ce ne sont pas les poissons épargnés qui produisent directement la richesse supplémentaire, mais l’investissement que cette épargne rend possible.
Préférence temporelle et signal des taux d’intérêt
Supposons maintenant que plusieurs pêcheurs épargnent davantage et proposent leurs réserves à ceux qui souhaitent fabriquer des filets ou construire des embarcations. Dans une économie monétaire, une épargne volontaire plus abondante peut accroître l’offre de fonds prêtables et exercer une pression à la baisse sur les taux d’intérêt réels, toutes choses égales par ailleurs.
Dans la tradition autrichienne, le taux d’intérêt contribue à coordonner les décisions des consommateurs qui reportent leur consommation et celles des entrepreneurs qui investissent pour produire demain. Des projets plus longs peuvent devenir rentables lorsque l’épargne réelle rend disponibles les ressources nécessaires à leur réalisation.
Attention : les taux de marché dépendent aussi des anticipations d’inflation, des risques, de la politique monétaire et de la demande de crédit. Un taux bas ne prouve donc pas, à lui seul, un surplus d’épargne réelle.
La réponse autrichienne au paradoxe de l’épargne
Dans l’approche keynésienne, une hausse simultanée de l’épargne désirée peut, lorsque la demande est insuffisante et les ajustements lents, provoquer une baisse des dépenses, des revenus et de l’emploi. Ce mécanisme est connu comme le paradoxe de l’épargne.
Les économistes de l’École autrichienne mettent plutôt l’accent sur le réajustement de la structure temporelle de la production. Une diminution volontaire de la consommation présente peut libérer des ressources pour la fabrication de machines, d’outils et d’autres biens de capital. Le taux d’intérêt, lorsqu’il reflète cette épargne réelle, contribue à transmettre le signal aux entrepreneurs.
Le pêcheur qui économise ses poissons ne détruit pas sa production future : il se donne la possibilité de fabriquer un filet. Mais cette coordination à l’échelle d’une économie entière est plus complexe; elle dépend des prix, du crédit, des anticipations et des délais d’ajustement.
La théorie autrichienne du cycle économique distingue également la baisse des taux alimentée par l’épargne de celle qui résulte d’une expansion du crédit sans épargne réelle correspondante. Selon cette théorie, la seconde peut encourager des projets qui ne sont pas tous soutenables. Cette interprétation demeure débattue.
L’épargne n’est pas automatiquement productive
Une partie de l’épargne peut rester sous forme monétaire ou servir à acquérir des actifs existants. Une entreprise peut accumuler des réserves sans trouver de nouveaux projets rentables. Et les banques commerciales ne font pas que recycler des dépôts préexistants : les nouveaux crédits créent généralement des dépôts, comme l’a expliqué la Banque d’Angleterre.
Mais une fortune investie n’est pas nécessairement une richesse thésaurisée et retirée à l’économie. Il faut observer l’usage effectif du capital plutôt que présumer qu’il est toujours productif, ou toujours improductif.
Ce qu’on voit : l’argent qui n’a pas été consommé. Ce qu’on ne voit pas : les investissements et les possibilités de production future que cette épargne peut rendre possibles.
Pendant que l’oncle Picsou compte ses pièces, notre pêcheur fabrique un filet.
Mythe no 6 : Taxer les grandes fortunes ne coûte rien aux autres
« Faisons payer les riches! » Si certaines personnes possèdent des fortunes considérables, pourquoi ne pas en prélever une partie pour financer les services publics? La proposition mérite d’être examinée, mais elle suppose parfois que le prélèvement n’aurait de conséquences que pour le contribuable visé.
La taxe sur le patrimoine proposée au Québec
Lors de la campagne électorale québécoise de 2026, Québec solidaire proposait un impôt annuel de 1 % sur la portion du patrimoine net d’un ménage dépassant 25 millions de dollars, puis de 2 % sur la tranche au-delà de 100 millions. Pour un ménage possédant 30 millions, la taxe serait de 50 000 dollars par an.
Mais possède-t-il nécessairement cette somme en liquidités? Son patrimoine pourrait être essentiellement constitué d’une entreprise familiale ou d’actifs difficiles à vendre. Il pourrait devoir emprunter, vendre une partie de ses participations ou modifier ses revenus. Ce n’est pas une preuve d’incapacité à payer, mais une distinction réelle entre valeur patrimoniale et trésorerie disponible.
Taxer un stock, même sans rendement
Un impôt sur le revenu frappe un flux; un impôt annuel sur le patrimoine frappe la valeur d’un stock d’actifs. Imaginons une taxe hypothétique de 2 % sur l’intégralité de dix millions de dollars d’actifs nets, soit 200 000 dollars par an. À 10 % de rendement, elle absorberait 20 % du rendement avant autres impôts. À 4 %, elle en absorberait 50 %. À rendement nul, la facture subsisterait.
L’OCDE (2018) et le FMI (2024) ont souligné les difficultés que peut poser une telle fiscalité, notamment sur la liquidité, les rendements et l’investissement. Les défenseurs de ces impôts invoquent de leur côté les objectifs redistributifs et la capacité contributive des grands patrimoines. Le bilan dépend des modalités de la taxe et de l’utilisation des recettes.
Confisquer toute la fortune des riches : combien de temps?
Poussons l’exercice à l’extrême. Selon le Directeur parlementaire du budget, en 2023, les familles canadiennes possédant plus d’un milliard de dollars détenaient ensemble environ 360 milliards de dollars de patrimoine net. Les familles détenant plus de 25 millions en possédaient environ 2 191 milliards.
Comparons ces stocks de patrimoine aux 595 milliards de dollars de dépenses fédérales totales prévues pour 2026-2027 :
- Confisquer l’intégralité du patrimoine des familles milliardaires représenterait l’équivalent d’environ 7,3 mois de dépenses fédérales.
- Étendre cette confiscation à toutes les familles dont le patrimoine dépasse 25 millions représenterait environ 3,7 années de dépenses fédérales.
Ce sont des comparaisons statiques, entre des estimations patrimoniales de 2023 et des dépenses projetées pour 2026-2027. Elles supposent irréalistement que tous les actifs pourraient être réalisés à leur valeur estimée, sans coûts, effets économiques ou perte de valeur. Elles couvrent aussi la totalité du patrimoine des ménages au-dessus du seuil, pas seulement la tranche qui excède ce seuil. Les recettes fiscales ordinaires ne sont pas prises en compte dans cette expérience de pensée.
Il ne faut pas davantage ajouter mécaniquement à ces montants la valeur des entreprises : une bonne partie du patrimoine des ménages est déjà constituée d’actions de ces sociétés. Le double comptage donnerait un résultat trompeur.
Transférer la propriété ne détruit pas automatiquement le capital
Si le gouvernement nationalise une usine et la maintient en activité, les machines, les bâtiments et les travailleurs ne disparaissent pas. S’il revend les actions à d’autres investisseurs, le capital physique peut aussi continuer de produire. Mais une confiscation généralisée pourrait bouleverser les prix des actifs, les incitations à investir et la confiance dans les droits de propriété.
Le problème devient encore plus sérieux lorsqu’on tente de financer des dépenses de consommation récurrentes en consommant progressivement le capital, sans l’entretenir ni le renouveler.
Revenons à notre pêcheur. Une autorité pourrait prélever quelques poissons de sa réserve pour nourrir d’autres personnes, ou même des travailleurs construisant un quai collectif. Mais si elle prélève les réserves nécessaires à la fabrication du filet, son investissement pourrait être reporté. La question décisive est celle des usages alternatifs des ressources et de leurs conséquences.
Une confiscation du patrimoine représente une ressource ponctuelle. Le budget fédéral doit, lui, être financé chaque année. Ce stock ne pourrait pas être confisqué indéfiniment.
On peut redistribuer la richesse existante. On ne peut pas redistribuer indéfiniment une richesse qui cesse d’être produite.
Ce qu’on voit : les recettes annoncées et les services qu’elles pourraient financer. Ce qu’on ne voit pas immédiatement : les investissements modifiés, les ressources réaffectées et leurs effets sur la production future.
Mythe no 7 : Si certains deviennent plus riches, les autres deviennent nécessairement plus pauvres
Chaque année, des classements annoncent que certains milliardaires se sont enrichis de dizaines de milliards de dollars. On entend alors que les riches s’enrichissent pendant que les pauvres s’appauvrissent. Mais l’augmentation des inégalités ne signifie pas automatiquement une augmentation de la pauvreté.
Enrichissement absolu et inégalités relatives
Imaginons deux personnes dont les revenus mensuels, en dollars de pouvoir d’achat constant, passent respectivement de 2 000 à 2 400 dollars et de 10 000 à 14 000 dollars. L’écart est passé de 8 000 à 11 600 dollars. Les inégalités ont augmenté, mais les deux personnes se sont enrichies en termes réels.
La première est devenue moins riche relativement à la seconde, sans s’appauvrir absolument. Les deux phénomènes ne mesurent pas la même chose. Une société peut devenir plus prospère tout en devenant plus inégalitaire, ou plus égalitaire sans améliorer le sort des plus pauvres.
Une transformation historique
Selon la méthode actualisée par la Banque mondiale en juin 2025, le seuil d’extrême pauvreté est fixé à trois dollars internationaux de 2021 par personne et par jour. La Banque mondiale estime qu’environ 1,5 milliard de personnes sont sorties de l’extrême pauvreté entre 1990 et 2022.
Les progrès ont été inégaux et ont ralenti ces dernières années. Ils ne sauraient être attribués à une seule politique ou théorie. Ils montrent néanmoins que l’amélioration des conditions matérielles de certains groupes n’exige pas automatiquement l’appauvrissement des autres.
La croissance ne profite pas automatiquement à tous
La productivité peut augmenter pendant que certains salaires stagnent. Les innovations peuvent déplacer des travailleurs. Les privilèges, les barrières à la concurrence et les inégalités de possibilités économiques peuvent influencer la répartition des gains. Il serait erroné de nier ces difficultés.
Mais l’enrichissement des milliardaires et la stagnation de certains revenus peuvent coexister sans que le premier soit nécessairement la cause de la seconde. Établir un lien de causalité exige d’identifier les mécanismes en jeu.
Et les bénéfices de la croissance ne se limitent pas aux salaires : des innovations peuvent améliorer la qualité des biens et services, accroître leur disponibilité ou réduire leurs prix. Ces gains dépendent toutefois des conditions de concurrence et ne sont pas garantis.
Ce qu’on voit : les fortunes des plus riches. Ce qu’on ne voit pas immédiatement : l’évolution du pouvoir d’achat, des possibilités économiques et des conditions de vie de l’ensemble de la population.
Conclusion : La richesse n’est pas une piscine de pièces d’or
Nous voilà au terme de notre voyage en compagnie de l’oncle Picsou. Nous avons découvert que la richesse n’est pas une quantité fixe, que les milliards d’un entrepreneur ne dorment pas nécessairement dans un compte bancaire et que le montant d’une fortune ne prouve ni l’honnêteté ni la malhonnêteté de son propriétaire.
Nous avons également vu que les écarts de rémunération exigent une explication, que l’épargne peut rendre possible l’accumulation du capital et que la fiscalité du patrimoine peut avoir des conséquences qui dépassent les contribuables directement visés.
La prospérité ne se résume pas à la distribution
Souvenons-nous de notre pêcheur. Au départ, il ne possède que ses mains et sa capacité de travail. En mettant quelques poissons de côté, il se donne les moyens de fabriquer un filet. Grâce à cet outil, sa productivité augmente. Il peut désormais consommer, échanger ou épargner davantage et, peut-être, investir dans une embarcation ou de meilleurs équipements.
Tous les investissements ne réussissent pas. Tous les entrepreneurs ne prennent pas de bonnes décisions. Tous les marchés ne sont pas parfaitement concurrentiels. Mais la prospérité future dépend notamment de notre capacité à entretenir, améliorer et renouveler les moyens de production.
Il est légitime de s’interroger sur les inégalités, la pauvreté, les privilèges et les services publics. Ces questions méritent mieux que des slogans. Une société peut vouloir redistribuer une partie des ressources; elle doit néanmoins comprendre comment celles-ci sont créées et ce que les décisions d’aujourd’hui changent pour demain.
C’est précisément la méthode de Frédéric Bastiat : ce qu’on voit, c’est la richesse possédée aujourd’hui. Ce qu’on ne voit pas toujours, ce sont les décisions, les investissements et les mécanismes qui permettent de la créer demain.
Alors, la prochaine fois qu’on vous parlera des montagnes d’argent des milliardaires, souvenez-vous de notre pêcheur. Pendant que l’oncle Picsou plonge dans son coffre-fort, lui fabrique un filet.
Et à long terme, ce sont les filets qui permettent d’avoir davantage de poissons.
Sources et références
- Chinoy, S., Nunn, N., Sequeira, S. et Stantcheva, S. (2026). Zero-Sum Thinking and the Roots of US Political Differences, American Economic Review.
- Our World in Data — Economic Growth, séries historiques sur la production par habitant.
- Amazon — Déclaration de sollicitation de procurations 2026.
- Shopify — Circulaire de sollicitation de procurations 2025.
- Centre canadien de politiques alternatives (2026). Living the High Life: A Record-breaking Year for CEO Pay in Canada.
- Ayn Rand (1957). Atlas Shrugged.
- Banque mondiale (2018). Crony Capitalism in Ukraine.
- Eugen von Böhm-Bawerk. Capital and Interest; Friedrich A. Hayek (1931). Prices and Production.
- Banque d’Angleterre (2014). Money Creation in the Modern Economy.
- Québec solidaire — Calculatrice fiscale, élections de 2026.
- OCDE (2018). The Role and Design of Net Wealth Taxes in the OECD.
- FMI (2024). How to Tax Wealth.
- Directeur parlementaire du budget (2025). Estimation de l’extrémité supérieure de la distribution du patrimoine familial au Canada, tableau 3.
- Ministère des Finances du Canada — Mise à jour économique du printemps 2026, annexe 1.
- Banque mondiale (2025). June 2025 Update to Global Poverty Lines.
About the Author